विचार: समय की मांग है यूपीआई को सक्षम बनाना
यह सुनिश्चित करना होगा कि यूपीआई के जरिये नागरिकों को मुफ्त भुगतान, छोटे दुकानदारों को संरक्षण और समूचे तंत्र को सुरक्षा के लिए पर्याप्त संसाधन मिलते रहें।
HighLights
सामान्य यूपीआई भुगतान ग्राहकों के लिए हमेशा मुफ्त रहेगा
दुकानदारों को 2000 रुपये से अधिक पर एमडीआर देना होगा
यूपीआई सुरक्षा और संचालन के लिए धन जुटाना आवश्यक है
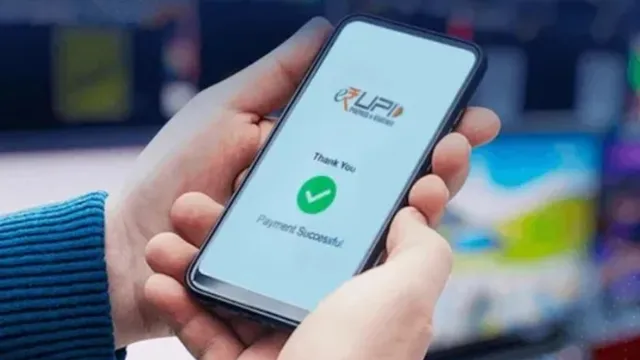
प्रो. गौरव वल्लभ। वित्त वर्ष 2025-26 में यूपीआई से 24,162 करोड़ लेनदेन हुए। यानी रोज औसतन 66 करोड़ से अधिक भुगतान। इसकी सेवाएं अब 11 अन्य देशों तक पहुंच चुकी हैं। भारत में बनी यह व्यवस्था हमारी रोजमर्रा की जरूरत बन गई है। अब चुनौती है कि नागरिकों को यह सुविधा मुफ्त मिलती रहे और इसे सुरक्षित एवं भरोसेमंद बनाए रखने के लिए पर्याप्त धन भी उपलब्ध हो। यूपीआई पर सेवा शुल्क की बहस को इसी नजरिये से समझना चाहिए। इस क्रम में सबसे पहले आम लोगों की चिंता दूर करना जरूरी है। नई व्यवस्था में बैंक खाते से होने वाला सामान्य यूपीआई भुगतान ग्राहकों के लिए मुफ्त रहेगा। परिवार या मित्रों को पैसे भेजने पर न भेजने वाले से शुल्क लिया जाएगा और न ही पाने वाले से। मुफ्त उपयोग का कोई मासिक कोटा नहीं है। अधिक रकम भेजने या बार-बार भुगतान करने से शुल्क नहीं लगेगा। सुरक्षा के लिए तय लेनदेन सीमाएं अपनी जगह हैं। दो हजार रुपये की सीमा कुछ दुकानदारों से लिए जाने वाले शुल्क से जुड़ी है। नागरिकों के लिए मुफ्त सुविधा पर कोई सीमा नहीं है।
इसे मीरा की खरीदारी से समझिए। वह एक बड़े दुकानदार से 10,000 रुपये का फ्रिज खरीदती है। दोनों के खाते भारतीय बैंकों में हैं। मीरा का एप भुगतान का निर्देश भेजता है। नेशनल पेमेंट्स कारपोरेशन आफ इंडिया यानी एनपीसीआई इसे बैंकों के बीच पहुंचाता है। एक बैंक मीरा के खाते से पैसे काटता है और दूसरा दुकानदार के खाते में जमा करता है। एप इस पूरी बैंकिंग व्यवस्था की मदद से भुगतान कराता है। डिजिटल भुगतान स्वीकार करने के बदले दुकानदार जो सेवा शुल्क देता है, उसे मर्चेंट डिस्काउंट रेट यानी एमडीआर कहते हैं। यदि मीरा का दुकानदार छूट वाली श्रेणी में नहीं आता, तो 15 अक्टूबर 2026 से इस खरीद पर 0.4 प्रतिशत अर्थात 40 रुपये एमडीआर लगेगा। मीरा के लिए फ्रिज की कीमत 10,000 रुपये ही रहेगी। दुकानदार उसके बिल में एमडीआर नहीं जोड़ सकता और एप भी छिपा हुआ शुल्क नहीं वसूल सकता। इसी श्रेणी में एक लाख रुपये की खरीद पर एमडीआर अधिकतम 300 रुपये होगा। मीरा अपनी मां को 10,000 रुपये भेजे, तो दोनों के लिए शुल्क शून्य रहेगा।
मीरा की खरीद में दुकानदार के 40 रुपये एमडीआर पर 18 प्रतिशत जीएसटी यानी 7.20 रुपये जुड़ेगा। कुल खर्च 47.20 रुपये होगा। पात्र दुकानदार को चुकाए गए इस कर का समायोजन यानी इनपुट टैक्स क्रेडिट भी मिल सकता है। पूरे 10,000 रुपये के भुगतान पर अलग से 18 प्रतिशत कर नहीं लग रहा। मीरा का यूपीआई लेनदेन शुल्क शून्य ही रहेगा। सवाल है कि यूपीआई पर शुल्क क्यों लगाया गया? शुरुआत में प्राथमिकता लोगों को यूपीआई से जोड़ना थी। सरकारी सहायता ने इसमें मदद की। अब हजारों करोड़ लेनदेन संभालने के लिए ज्यादा क्षमता वाले सर्वर, साइबर सुरक्षा, धोखाधड़ी की रोकथाम और ग्राहक सहायता पर खर्च बढ़ा है। इन जरूरतों पर लगभग 20,000 करोड़ रुपये सालाना खर्च होते हैं। इसे जांच-परख कर तय किया गया घाटा समझना गलत होगा। नकदी संभालने का खर्च घटने से होने वाली बचत और दूसरी संबंधित आय भी हिसाब में शामिल होनी चाहिए। फिर भी, बैंकों का मुनाफा या सरकारी सहायता इस संचालन खर्च को समाप्त नहीं करती।
इस बहस का राजनीतिक पक्ष भी है। वित्तीय मामलों की संसदीय स्थायी समिति ने 12 अगस्त को लेनदेन की अलग-अलग श्रेणियों के अनुसार शुल्क से आय जुटाने का समर्थन करने वाली रिपोर्ट स्वीकार की। इनमें कांग्रेस के पांच सांसद भी थे। किसी ने आपत्ति नहीं की। समिति में यूपीआई के लिए नियमित आय का समर्थन करना और बाहर उसे नागरिकों पर बोझ बताना विरोधाभासी है। अमेरिकी दबाव का आरोप भी प्रमाण मांगता है। रिजर्व बैंक ने 17 अगस्त 2022 को ही यूपीआई की लागत वसूली पर चर्चा के लिए दस्तावेज जारी किया था। अमेरिकी व्यापार प्रतिनिधि की 2026 की रिपोर्ट भारत की उस प्रस्तावित सीमा पर आपत्ति करती है, जिसके तहत किसी एक गैर-बैंक भुगतान एप की हिस्सेदारी यूपीआई के कुल लेनदेन की संख्या में 30 प्रतिशत से अधिक न हो। यह एप की बाजार हिस्सेदारी की सीमा है, ग्राहकों के भुगतान की नहीं। रिपोर्ट यूपीआई के जरिये उधार आधारित भुगतान पर पाबंदियों का भी विरोध करती है। उसमें भारत द्वारा 0.4 प्रतिशत शुल्क लगाने का कोई वादा दर्ज नहीं है।
अमेरिकी आपत्ति से यह साबित नहीं होता कि भारतीय फैसला उसके ही दबाव में हुआ। इसी रिपोर्ट के अनुसार, 2025 के अंत में अमेरिकी स्वामित्व वाले दो एप से 80 प्रतिशत से अधिक यूपीआई लेनदेन हो रहे थे। उनका दबदबा शून्य एमडीआर के दौर में बना। किसी एप से ज्यादा भुगतान होने का अर्थ यह नहीं कि शुल्क का सबसे बड़ा हिस्सा भी उसे मिलेगा। उद्योग के शुरुआती अनुमानों में एमडीआर का करीब 60 प्रतिशत बैंकों, 25 प्रतिशत एप कंपनियों और 15 प्रतिशत दुकानदारों को भुगतान स्वीकार करने की सुविधा देने वाली कंपनियों को मिलता है।
मीरा का उपरोक्त ही उदाहरण लें तो उनकी खरीद के 40 रुपये में बैंकों को 24, एप कंपनियों को 10 और अन्य संबंधित कंपनियों को छह रुपये मिलेंगे। यहां ग्राहक और दुकानदार, दोनों के बैंक भारतीय हैं। सबसे बड़ा हिस्सा उन्हीं का होगा। वे भुगतान की जांच, खातों में रकम पहुँचाने और शिकायतें सुलझाने का काम करते हैं। ये हिस्सेदारियां अनुमान हैं, लेकिन अधिकांश शुल्क अमेरिकी एप को मिलने वाले दावे का समर्थन नहीं करतीं। यूपीआई का संचालन भी भारतीय नियामकीय निगरानी में एनपीसीआई ही करता है।
दुकानदार यूपीआई की सफलता के साझेदार हैं। उनकी सुविधा का ध्यान रखना जरूरी है। छूट और रियायती दरों के साथ छोटे दुकानदारों के लिए बनने वाला कोष भी मददगार होगा, जिसमें कुल एमडीआर वसूली के पांच प्रतिशत के बराबर राशि दी जाएगी। शुल्क का बंटवारा स्पष्ट हो और समय-समय पर समीक्षा से व्यावहारिक दिक्कतें दूर की जाएं। नागरिकों को मुफ्त भुगतान, छोटे दुकानदारों को संरक्षण और पूरे तंत्र को सुरक्षा के लिए पर्याप्त संसाधन मिलते रहें। इसी से यूपीआई पर लोगों का भरोसा आगे भी मजबूत रहेगा।
(लेखक एक्सएलआरआई में वित्त के प्रोफेसर हैं)