विचार: भरोसे की मांग करता डिजिटल लेनदेन
दस साल पहले जिस यूपीआइ से महीने भर में 90 हजार लेनदेन हुए थे, वह आज दुनिया की सबसे बड़ी भुगतान प्रणाली है।
HighLights
यूपीआई लेनदेन में रिकॉर्ड वृद्धि, अर्थव्यवस्था में महत्वपूर्ण योगदान।
साइबर धोखाधड़ी, डिजिटल विभाजन प्रमुख चुनौतियां बनीं।
सुरक्षा, साक्षरता और लागत मॉडल पर ध्यान आवश्यक।
अभिषेक कुमार सिंह। भारत में तिजोरियों और बही-खातों में दर्ज होने वाले धन का आवागमन अब मोबाइल स्क्रीन पर होने लगा है। दीपावली से पहले आई खबर के मुताबिक अक्टूबर 2026 में देश में यूपीआइ (यूनिफाइड पेमेंट्स इंटरफेस) के जरिये 2,547 करोड़ लेनदेन हुए, जिनका कुल मूल्य 31.53 लाख करोड़ रुपये रहा। पहली बार एक दिन में औसत लेनदेन का मूल्य एक लाख करोड़ रुपये के पार पहुंच गया। ये आंकड़े बताते हैं कि धन का प्रवाह अब अधिक तेज, सस्ता और पारदर्शी हो गया है, लेकिन भारतीय परंपरा में लक्ष्मी को चंचला कहा गया है। मान्यता है कि वे वहीं टिकती हैं, जहां व्यवस्था, शुचिता और भरोसा हो।
भारत के डिजिटल कायाकल्प का सबक यह है कि सरकार ने इसकी सड़क बनाई और उस पर सबको चलने का अवसर दिया। जनधन खाते, आधार और मोबाइल यानी ‘जैम’ त्रिमूर्ति इसकी नींव बनी। अगस्त 2014 में शुरू हुई प्रधानमंत्री जनधन योजना के तहत खोले गए खातों की संख्या जुलाई 2026 तक 58.84 करोड़ से अधिक हो चुकी थी। इसी नींव पर यूपीआइ खड़ा हुआ। अगस्त 2016 में पहले महीने इसके जरिये केवल 90 हजार लेनदेन हुए थे। वित्त वर्ष 2025-26 में यह संख्या 24 हजार करोड़ के पार पहुंच गई और लेनदेन का कुल मूल्य लगभग 314 लाख करोड़ रुपये रहा। वित्त मंत्रालय के अनुसार, दुनिया में होने वाले रियल-टाइम डिजिटल भुगतानों में लगभग 49 प्रतिशत हिस्सा अकेले यूपीआइ का है, जबकि देश के कुल डिजिटल भुगतानों में इसकी हिस्सेदारी 84 प्रतिशत है। यूएई, फ्रांस और सिंगापुर समेत 11 देशों में अब यूपीआइ के जरिये भुगतान संभव है। डिजिलाकर और प्रत्यक्ष लाभ अंतरण (डीबीटी) इसी ढांचे की महत्वपूर्ण कड़ियां हैं, जिसे दुनिया ‘इंडिया स्टैक’ के नाम से जानती है।
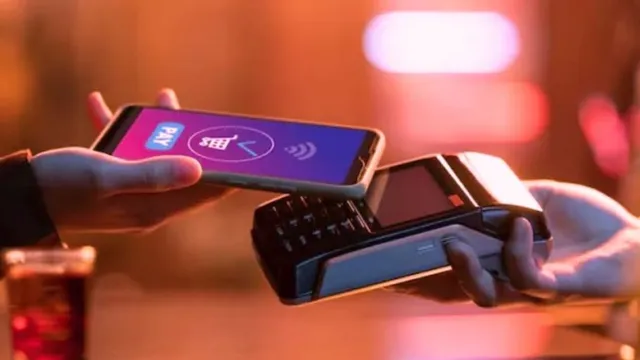
डिजिटल भुगतान अब अमीरों का शौक नहीं, आम आदमी की आदत बन चुका है। वित्त वर्ष 2025-26 में दुकानदारों को किए गए यूपीआइ भुगतानों में 86 प्रतिशत लेनदेन 500 रुपये से कम के थे। चाय, सब्जी और आटो का किराया अब क्यूआर कोड से चुकाया जा रहा है। जिस ठेले वाले के पास पहले कोई लिखित हिसाब नहीं होता था, उसके पास अब कमाई का डिजिटल रिकार्ड है। छोटा व्यापारी अब अपने लेनदेन के इतिहास के आधार पर औपचारिक कर्ज पाने का दावा कर सकता है। देश में रोजाना औसतन 82 करोड़ से अधिक यूपीआइ लेनदेन हो रहे हैं, लेकिन उजाले के साथ साया भी बढ़ा है और सबसे गहरा साया साइबर ठगी का है। भारतीय साइबर अपराध समन्वय केंद्र के अनुसार, वर्ष 2025 में ठगी की 21.77 लाख शिकायतें दर्ज हुईं और लोगों ने लगभग 19,813 करोड़ रुपये गंवाए।
हालांकि वर्ष 2024 में हुए 22,849 करोड़ रुपये के नुकसान की तुलना में यह रकम घटी है। 2025 के कुल नुकसान का 77 प्रतिशत फर्जी निवेश योजनाओं और आठ प्रतिशत 'डिजिटल अरेस्ट' से जुड़ा था। यानी समस्या तकनीक की कमजोरी से अधिक लालच, डर और जानकारी की कमी का फायदा उठाने की है। दूसरी चुनौती डिजिटल विभाजन की है। बुजुर्ग, कम पढ़े-लिखे लोग और कमजोर नेटवर्क वाले इलाकों के निवासी इस दौड़ में पीछे छूट सकते हैं। तीसरा प्रश्न डाटा की सुरक्षा और निजता का है। चौथा सवाल यूपीआइ के आर्थिक टिकाऊपन का है, क्योंकि मुफ्त सेवा उपलब्ध कराने में बैंकों और भुगतान कंपनियों को खर्च उठाना पड़ता है। इसी कारण एनपीसीआइ (भारतीय राष्ट्रीय भुगतान निगम) ने दुकानों पर दो हजार रुपये से अधिक के भुगतान पर 0.40 प्रतिशत (अधिकतम 300 रुपये) शुल्क लगाने का प्रस्ताव रखा है, जिसे फिलहाल दीपावली के बाद तक टाल दिया गया है। संतुलन बिगड़ा तो व्यापारी फिर नकदी की ओर लौट सकते हैं।
चुनौतियों का समाधान डिजिटल रफ्तार धीमी करने में नहीं, उसे सुरक्षित बनाने में है। इसके लिए चार मोर्चों पर काम करना होगा। पहला, ठगी का पैसा रोकने की रफ्तार ठगों से तेज होनी चाहिए। हेल्पलाइन 1930 पर तत्काल शिकायत, बैंकों के बीच संदिग्ध खातों की साझा जानकारी और फर्जी सिम तथा ‘म्यूल खातों’ (आम लोगों के नाम पर खोले गए ऐसे खाते, जिनमें अपराधी ठगी का पैसा छिपाते हैं या आगे भेजते हैं) पर सख्त कार्रवाई इसकी कुंजी है। सीमा पार सक्रिय गिरोहों पर अंकुश लगाने के लिए कूटनीतिक सहयोग भी जरूरी है। दूसरा, डिजिटल साक्षरता को जनआंदोलन बनाना होगा। ‘कोई पुलिस अधिकारी वीडियो काल पर गिरफ्तारी नहीं करता’ और ‘पैसा पाने के लिए पिन नहीं डालना पड़ता’ जैसे सरल संदेश जन-जन तक पहुंचाने होंगे। तीसरा, डिजिटल व्यक्तिगत डाटा संरक्षण अधिनियम, 2023 का सख्ती से पालन सुनिश्चित करना होगा, ताकि नागरिकों का डाटा उनकी अनुमति के बिना कारोबार का साधन न बन सके।
चौथा, यूपीआइ का लागत माडल संवेदनशीलता के साथ तय करना होगा। छोटे विक्रेताओं और आम उपभोक्ताओं पर अतिरिक्त बोझ न पड़े, लेकिन सेवा देने वाली संस्थाओं को सुरक्षा और नवाचार में निवेश के लिए पर्याप्त आय भी मिलती रहे। दस साल पहले जिस यूपीआइ के जरिये एक महीने में केवल 90 हजार लेनदेन हुए थे, वह आज दुनिया की सबसे बड़ी रियल-टाइम भुगतान प्रणालियों में शामिल है। यह सही नीतियों और जनभागीदारी की ताकत का प्रमाण है। अब जरूरत इस डिजिटल लक्ष्मी के चारों ओर भरोसे की रंगोली सजाने की है। वह सुरक्षित रही, तो सचमुच सबकी सहाय बनी रहेगी।
(लेखक संस्था टेली परफार्मेंसेज से संबद्ध हैं)