विचार: यूपीआई तंत्र के हित में है एमडीआर
असली सवाल शुल्क की दर से ज्यादा उसकी वजह का है। यूपीआई पर हर साल करीब ₹20,000 करोड़ रुपये खर्च सिर्फ सर्वर, साइबर सुरक्षा और तकनीकी ढांचे पर आता है।
HighLights
यूपीआई ने भारत की डिजिटल आर्थिकी को मजबूत किया, वैश्विक पहचान।
₹2,000 तक के यूपीआई लेनदेन मुफ्त रहेंगे, छोटे व्यापारी प्रभावित नहीं।
एमडीआर शुल्क यूपीआई तंत्र की स्थिरता बढ़ाएगा, अन्य कार्ड से भी सस्ता।
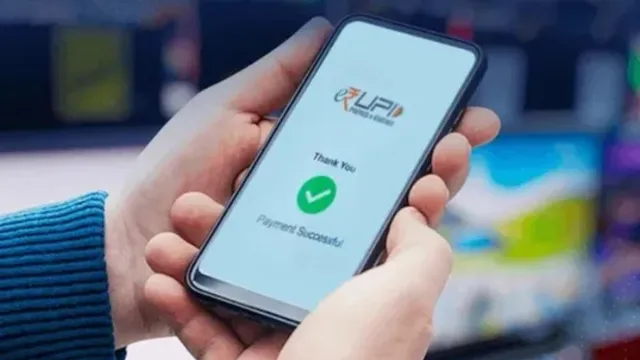
अशोक चंद्र। यूपीआई यानी यूनिफाइड पेमेंट्स इंटरफेस वह सिस्टम है, जिसकी वजह से हम मोबाइल से तुरंत किसी को भी पैसे भेज या मंगवा सकते हैं। इसे 2016 में एनपीसीआई (नेशनल पेमेंट्स कारपोरेशन आफ इंडिया) ने शुरू किया था और तब सिर्फ 44 बैंक इससे जुड़े थे। आज 750 से अधिक बैंक इससे जुड़े हैं। शुरुआत में इसका इस्तेमाल बहुत कम था, लेकिन आज हर महीने 2,400 करोड़ से भी ज्यादा लेनदेन इसी के जरिये हो रहे हैं। यानी हर दिन करीब 80 करोड़ से अधिक बार लोग यूपीआई से पैसे भेज या ले रहे हैं। यह बदलाव सिर्फ शहरों तक सीमित नहीं।
गांव की छोटी दुकान, ठेले वाला, आटो चालक आदि सब यूपीआई क्यूआर कोड से जुड़ चुके हैं। इसने नकदी पर निर्भरता को कम किया है और बैंकिंग को उन लोगों तक पहुंचाया है, जिनके पास पहले कभी डेबिट-क्रेडिट कार्ड नहीं था। इसने छोटे व्यापारियों को बिना किसी भारी उपकरण या शुल्क के डिजिटल भुगतान अपनाने का मौका दिया। अर्थशास्त्र की दृष्टि से देखें तो यूपीआई ने भुगतान की लागत को शून्य कर दिया, जिससे औपचारिक आर्थिकी का दायरा बढ़ा और वित्तीय समावेशन को नई गति मिली। यही वजह है कि आज यूपीआई सिर्फ एक तकनीकी सुविधा नहीं, बल्कि भारत की डिजिटल आर्थिकी की रीढ़ है।
यूपीआई को अंतरराष्ट्रीय स्तर पर भी खूब सराहा गया है। आईएमएफ ने जून 2025 में यूपीआई को दुनिया का सबसे बड़ा रीयल-टाइम भुगतान तंत्र बताया था, जो विश्व का करीब 49 प्रतिशत रीयल-टाइम डिजिटल लेनदेन संभालता है-ब्राजील, चीन और दक्षिण कोरिया जैसे देशों से भी अधिक। आज भूटान, नेपाल, सिंगापुर, यूएई, फ्रांस, श्रीलंका, मारीशस और मालदीव समेत करीब एक दर्जन देश यूपीआई को अपना चुके हैं और कई देश अपने डिजिटल भुगतान ढांचे को इसी माडल पर बनाने पर विचार कर रहे हैं।
अब इसी मुफ्त सिस्टम में 15 अक्टूबर, 2026 से मामूली शुल्क लगने जा रहा है, जिसे एमडीआर यानी मर्चेंट डिस्काउंट रेट कहा जाता है। एनपीसीआई के इस फैसले ने हलचल पैदा की है, लेकिन असली तस्वीर समझने के लिए इसे आंकड़ों और अर्थशास्त्र की नजर से देखना जरूरी है। सबसे पहली बात यह कि ₹2,000 रुपये तक के यूपीआई भुगतान पूरी तरह मुफ्त ही रहेंगे और यही रकम कुल भुगतान (यानी जब किसी दुकानदार को यूपीआई से पैसे दिए जाते हैं) का 95 प्रतिशत से भी ज्यादा हिस्सा है। मतलब सौ में से 95 से ज्यादा बार जब आप यूपीआई से पैसे देंगे तो कोई शुल्क नहीं लगेगा।
यूपीआई भुगतान पर शुल्क सिर्फ उन पांच प्रतिशत से भी कम लेनदेन पर लगेगा जो ₹2,000 से अधिक के होंगे और वह भी सिर्फ बड़े दुकानदारों-कारोबारियों पर। जो छोटे दुकानदार महीने में एक लाख रुपये तक यूपीआई क्यूआर कोड से कमाते हैं, उन्हें कोई फर्क नहीं पड़ेगा। उनके लिए सब कुछ पहले जैसा मुफ्त ही रहेगा। दर भी बहुत मामूली रखी गई है-सिर्फ 0.4 प्रतिशत और वह भी 75,000 या उससे अधिक के लेनदेन पर अधिकतम 300 तक।
यह शुल्क ग्राहक से नहीं, बल्कि दुकानदार से लिया जाएगा यानी 3,000 की खरीदारी पर दुकानदार को सिर्फ 12 रुपये का एमडीआर देना होगा। 1,00,000 की खरीदारी पर 0.4% के हिसाब से 400 बनते हैं, लेकिन दुकानदार से अधिकतम 300 ही लिया जाएगा। रेलवे टिकट, बीमा प्रीमियम, बिजली-पानी बिल, पेट्रोल पंप और स्कूल-कालेज की फीस आदि पर तो और भी राहत है। वहां प्रतिशत की जगह सिर्फ 5 रुपये का फ्लैट शुल्क ही लगेगा, चाहे रकम कितनी भी बड़ी क्यों न हो।
भारत में क्रेडिट कार्ड पर दुकानदारों को आमतौर पर 1.5 से 2.5 प्रतिशत तक शुल्क देना पड़ता है, जबकि डेबिट कार्ड पर यह करीब 0.9 प्रतिशत तक जा सकता है। इस हिसाब से यूपीआई की 0.4 प्रतिशत दर अब भी सबसे सस्ती रहेगी-क्रेडिट कार्ड से चार-छह गुना कम और डेबिट कार्ड से भी काफी कम। इसका मतलब है कि दुकानदारों के पास डिजिटल भुगतान अपनाते रहने की वजह बनी रहेगी और नकदी की तरफ लौटने का खतरा नहीं बढ़ेगा।
बाकी बड़े देशों से तुलना करें तो भारत की यह दर वाकई कम ठहरती है। चीन में अलीपे जैसे मोबाइल-वालेट दुकानदारों से 0.6 प्रतिशत तक शुल्क लेते हैं यानी यूपीआई से भी ज्यादा, जबकि वहां भी लेनदेन की संख्या भारत जैसी ही बहुत बड़ी है। ब्राजील में डेबिट कार्ड पर एक प्रतिशत से अधिक और क्रेडिट कार्ड पर तो 2.2 प्रतिशत तक शुल्क लगता है। अमेरिका में कोई सीमा तय नहीं है और क्रेडिट कार्ड की फीस अक्सर 2 से 3 प्रतिशत तक चली जाती है, जिसकी शिकायत वहां के छोटे दुकानदार बरसों से करते आए हैं। इन सबकी तुलना में भारत की 0.4 प्रतिशत दर बहुत ही कम बैठती है।
असली सवाल शुल्क की दर से ज्यादा उसकी वजह का है। यूपीआई पर हर साल करीब ₹20,000 करोड़ रुपये खर्च सिर्फ सर्वर, साइबर सुरक्षा और तकनीकी ढांचे पर आता है। कोई भी सुविधा हमेशा मुफ्त नहीं चल सकती। जब कोई सुविधा बिल्कुल मुफ्त होती है तो अक्सर सिर्फ बड़ी कंपनियां ही लंबे समय तक घाटा झेल पाती हैं और नई-छोटी कंपनियों के लिए बाजार में टिकना मुश्किल हो जाता है। एक मामूली शुल्क इस बाजार में और प्रतिस्पर्धा ला सकता है और नई तकनीक में निवेश को बढ़ावा दे सकता है।
(लेखक पंजाब नेशनल बैंक के एमडी एवं सीईओ हैं)