यह एक आर्काइव लेख है, जिसे May 11, 2023 को प्रकाशित किया गया था। इसमें दी गई जानकारी वर्तमान समय के लिहाज से पुरानी हो सकती है।
PPF में लगा रहे हैं पैसा तो आपको हो सकते हैं ये बड़े नुकसान, जानिए इस स्कीम में निवेश न करने के 5 कारण
पब्लिक प्रोविडेंट फंड (पीपीएफ) के फायदों के बारे में आप खूब पढ़ते और सुनते होंगे। लेकिन क्या आप जानते हैं ...और पढ़ें
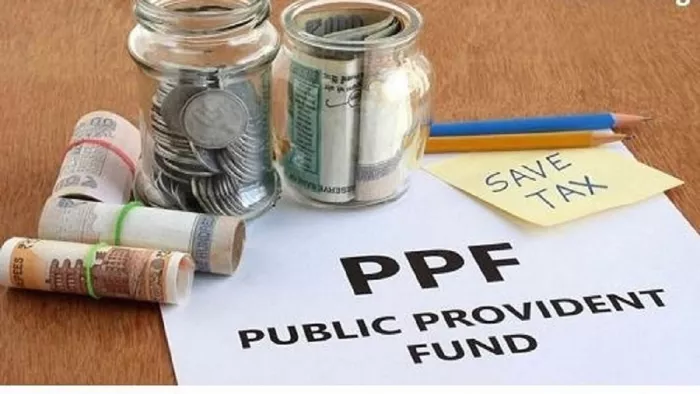
नई दिल्ली, बिजनेस डेस्क। Public Provident Fund: पब्लिक प्रोविडेंट फंड एक लोकप्रिय बचत योजना है, जिसका इस्तेमाल लंबी अवधि में बड़ी राशि जमा करने के लिए किया जा सकता है। बहुत से लोगों को लगता है कि इस योजना के केवल फायदे ही हैं, लेकिन क्या आप जानते हैं कि PPF आपके लिए नुकसानदेह भी साबित हो सकती है।
पीपीएफ (PPF) में पैसा लगाने पर जहां आपको ब्याज के रूप में एक निश्चित रकम मिलती है, वहीं इसके कुछ नुकसान भी हैं। अगर आप हाल-फिलहाल पीपीएफ में पैसा लगाने की तैयारी कर रहे हैं तो आपको इसके नुकसान के बारे में जरूर पता होना चाहिए।

क्या हैं पीपीएफ के नुकसान
अगर आप ईपीएफ (EPF) में रजिस्टर वेतनभोगी कर्मचारी हैं तो पीपीएफ में ब्याज दर के मामले में आपको नुकसान है। वर्तमान में पीपीएफ की ब्याज दर 7.1% है, जो वित्त वर्ष 2022-23 के लिए ईपीएफ की ब्याज दर 8.15% से कम है। कई वेतनभोगी कर्मचारी टैक्स बचाने के लिए पीपीएफ का उपयोग करते हैं। इसके बदले वे वीपीएफ के जरिए भविष्य निधि में पैसा लगा सकते हैं। इसके दम पर वे बचत लाभ और बेहतर ब्याज प्राप्त कर सकते हैं।
अगर आप नौकरीपेशा नहीं हैं तो पीपीएफ आपके लिए बेहतर विकल्प है। ये आपके लिए गारंटीशुदा रिटर्न देने वाली सबसे अच्छी टैक्स सेविंग योजनाओं में से एक बनी हुई है।
लंबी लॉक-इन अवधि
पीपीएफ खाता 15 साल में परिपक्व होता है। यह योजना उन व्यक्तियों के लिए अधिक अनुकूल है, जो वास्तव में बहुत लंबी अवधि के लिए निवेश करना चाहते हैं। अचानक पैसे की जरूरत पड़ने पर निवेशकों को अन्य विकल्पों की तलाश करनी पड़ सकती है।
फिक्स्ड डिपॉजिट लिमिट
पीपीएफ अकाउंट में आप अधिकतम 1.5 लाख रुपये जमा कर सकते हैं। सरकार द्वारा पिछले कई वर्षों से यह सीमा नहीं बढ़ाई गई है। वेतनभोगी कर्मचारियों के लिए ये एक बड़ी समस्या हो सकती है। जो अधिक राशि का निवेश करना चाहते हैं, उनके लिए वीपीएफ एक बेहतर विकल्प है, जहां बिना किसी अतिरिक्त कर के वेतन से 2.5 लाख रुपये तक लगाया जा सकता है।
निकासी के सख्त नियम
पीपीएफ में समय से पहले निकासी के लिए कई शर्तें हैं। उदाहरण के लिए, आप एक वित्तीय वर्ष के दौरान केवल एक बार निकासी कर सकते हैं और वह भी खाता खोलने के वर्ष को छोड़कर पांच साल बाद। इसे ऐसे समझें कि यदि आप वित्त वर्ष 2023-24 में पीपीएफ खाता खोलते हैं, तो आप वित्त वर्ष 2029-30 के दौरान ही पहली निकासी कर सकते हैं।

समय से पहले बंद करने की अनुमति नहीं
यदि आप पीपीएफ खाते में निवेश बंद करना चाहते हैं, तो आप इसे समय से पहले बंद नहीं कर सकते हैं। पीपीएफ नियमों के अनुसार, खाता खोलने के वर्ष के अंत से पांच साल के बाद ही समय से पहले बंद करने की अनुमति है और वह भी निम्नलिखित शर्तों के साथ-
- खाताधारक, जीवनसाथी या आश्रित बच्चों की जानलेवा बीमारी।
- खाताधारक या आश्रित बच्चों की उच्च शिक्षा।
- खाताधारक की निवासी स्थिति में परिवर्तन (जैसे विदेशी नागरिकता)।
समय से पहले बंद करने की स्थिति में खाता खोलने की तारीख से लेकर बंद करने की तिथि तक 1% ब्याज काटा जाएगा। हालांकि, पीपीएफ खाताधारक, जो योजना में निवेश जारी नहीं रखना चाहते हैं, समय से पहले बंद करने के लिए आवेदन करने के बजाय प्रत्येक वित्तीय वर्ष में 500 रुपये जमा करके इसे जारी रख सकते हैं।