नोटबंदी के 10 साल बाद भी कायम है कैश का दबदबा, क्यों भारतीयों को पसंद हैं कड़कड़ाते नोट?
नोटबंदी के दस साल बाद भी भारत में डिजिटल भुगतान की वृद्धि के बावजूद नकदी का चलन बढ़ा है, जो एक 'कैश विरोधाभास' को दर्शाता है।
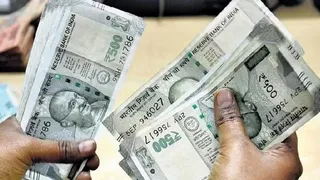
नोटबंदी के दस साल बाद भी भारत में कैश का दबदबा बरकरार
समय कम है?
जानिए मुख्य बातें और खबर का सार एक नजर में
डिजिटल डेस्क, नई दिल्ली। भारत में आज सड़क किनारे चाय की दुकान हो या सब्जी वाला, हर जगह क्यूआर कोड के जरिए यूपीआई पेमेंट आम हो चुका है। लाखों लोग फोन पर कुछ टैप करके बिल चुका रहे हैं। इसके बावजूद, आम करेंसी नोट पूरी तरह खत्म नहीं हुए हैं।
नोटबंदी के दस साल बाद भी, डिजिटल पेमेंट में भारी उछाल आने के बावजूद भारतीय अर्थव्यवस्था में कैश एक अहम हिस्सा बना हुआ है।
यह स्थिति एक दिलचस्प ‘कैश विरोधाभास’ को दर्शाती है, जहां डिजिटल तकनीक बढ़ने पर भी नकदी की मांग कम नहीं हुई है।
आंकड़े बयां करते हैं कहानी
आंकड़े इस बात की गवाही देते हैं कि भारत में कैश का चलन लगातार बढ़ा है। 8 नवंबर 2016 को जब नोटबंदी की घोषणा हुई थी, तब देश में चलन में मौजूद कुल करेंसी 17.77 लाख करोड़ रुपये थी, जो 23 अक्टूबर 2026 तक बढ़कर 43.16 लाख करोड़ रुपये हो गई, यानी इसमें लगभग 143 प्रतिशत की भारी बढ़ोतरी दर्ज की गई है।
दूसरी ओर, डिजिटल पेमेंट का राजा बन चुके यूपीआई ने भी नए रिकॉर्ड बनाए हैं। अकेले अक्टूबर 2026 में यूपीआई के जरिए 31.53 लाख करोड़ रुपये मूल्य के 25.46 अरब ट्रांजैक्शन प्रोसेस किए गए।
यह इस बात का सबूत है कि देश में डिजिटल और फिजिकल, दोनों तरह के लेनदेन समानांतर रूप से बढ़ रहे हैं।
क्या कहती है आरबीआई की रिपोर्ट?
मई 2026 में जारी भारतीय रिजर्व बैंक (RBI) की वार्षिक रिपोर्ट के अनुसार, वित्तीय वर्ष 2025-26 के दौरान चलन में मौजूद बैंक नोटों के मूल्य में 11.9 प्रतिशत और इनकी संख्या में 10.5 प्रतिशत की बढ़ोतरी हुई। मार्च 2026 के अंत तक चलन में मौजूद बैंक नोटों का कुल मूल्य लगभग 41.24 लाख करोड़ रुपये था।
आरबीआई द्वारा परिवारों और छोटे खुदरा विक्रेताओं के बीच कराए गए एक सर्वे से यह बात सामने आई कि लोग आज भी रोजमर्रा के जीवन में कैश के इस्तेमाल को काफी ज्यादा प्राथमिकता देते हैं।
डिजिटल पेमेंट के प्रसार ने लेन-देन को आसान जरूर किया है, लेकिन इसने फिजिकल कैश की जरूरत को पूरी तरह से विस्थापित नहीं किया है।
भारतीयों को कैश क्यों पसंद है?
भारतीयों द्वारा नकदी को प्राथमिकता दिए जाने के पीछे कई व्यावहारिक और मनोवैज्ञानिक कारण हैं।
आदत और एहतियात: अधिकांश लोग दैनिक खर्चों के लिए भले ही यूपीआई का उपयोग करते हों, लेकिन आपातकालीन स्थितियों या सुरक्षा की भावना के लिए वे अपने पास या घर पर कुछ हजार रुपये नकद जरूर रखते हैं।
वैल्यू स्टोर: आरबीआई के एक रिसर्च पेपर में यह सामने आया कि लोग केवल खरीदारी के लिए ही नहीं, बल्कि खुद को आर्थिक रूप से सुरक्षित महसूस कराने के लिए भी कैश अपने पास रखते हैं।
कनेक्टिविटी की सीमाएं: देश के कई ग्रामीण और दूरदराज के इलाकों में आज भी इंटरनेट कनेक्टिविटी या डिजिटल इंफ्रास्ट्रक्चर की पहुंच सीमित है। ऐसी जगहों पर बिना किसी ऐप या नेटवर्क के काम आने वाला कैश ही सबसे बड़ा सहारा बनता है।
छोटे व्यवसायों की सुविधा: छोटे दुकानदारों, दिहाड़ी मजदूरों और छोटे स्तर पर लेन-देन करने वालों के लिए नकद पैसे का आदान-प्रदान करना सबसे सरल और तुरंत होने वाला माध्यम है।
वॉलेट में किस तरह के नोटों का है बोलबाला?
आरबीआई के आंकड़ों के मुताबिक, 31 मार्च 2026 तक चलन में मौजूद कुल करेंसी वैल्यू में अकेले 500 रुपये के नोटों की हिस्सेदारी 85.5 प्रतिशत थी। वहीं, यदि नोटों की संख्या की बात करें, तो 500 रुपये के नोट 41.2 प्रतिशत, 10 रुपये के नोट 16.1 प्रतिशत और 100 रुपये के नोट 15.7 प्रतिशत हिस्सेदारी रखते हैं।
इससे यह साफ होता है कि बड़े नोट जहां बड़े लेनदेन और वैल्यू का मुख्य आधार हैं, वहीं छोटे नोट रोजमर्रा के खुदरा कामकाज के लिए आज भी बेहद जरूरी हैं।
देश और दुनिया की ताजा खबरों के लिए Hindi News देखें। Live Cricket Score , IPO Listings, Shiv Chalisa, राशिफल और दुर्गा चालीसा पर अन्य जानकारी पाएं।