FD हुई पुरानी! ₹500 महीने से इन सरकारी योजनाओं में करें निवेश, टैक्स में छूट के साथ मिलेगा 8.2% तक का ब्याज
Small Saving Scheme Interest Revised: सरकार ने छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं किया है, जिसमें ...और पढ़ें
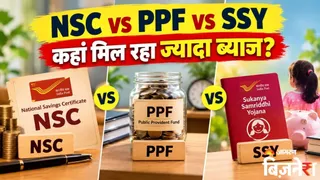
FD हुई पुरानी! ₹500 महीने से इन सरकारी योजनाओं में करें निवेश, टैक्स में छूट के साथ मिलेगा 8.2% तक का ब्याज (AI Generated Image)
HighLights
छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं।
सुकन्या समृद्धि योजना में 8.20% का सर्वाधिक ब्याज उपलब्ध।
NSC, PPF, SSY के निवेश फायदे और टैक्स छूट की तुलना।
बिजनेस डेस्क, नई दिल्ली। हाल ही में सरकार ने छोटी बचत योजनाओं के लिए नई ब्याज दरों का एलान किया (Small Saving Scheme Interest Rate)। हालांकि ब्याज दरों में कोई बदलाव नहीं हुआ और उन्हें पिछली तिमाही की तरह ही रखा गया। ऐसे में आइए जानते हैं कि NSC, PPF और SSY में से आज की तारीख में कौन सी योजना ज्यादा ब्याज दे रही है और कहां सबसे ज्यादा नुकसान है।
किसकी कितनी ब्याज दर?
केंद्र सरकार हर तिमाही के लिए छोटी बचत योजनाओं के लिए ब्याज दरों का एलान करती है। हालांकि कई समय से इनकी ब्याज दरों में कोई बदलाव नहीं हुआ है। फिलहाल एनएससी पर 7.7% का ब्याज मिल रहा है, पीपीएफ पर 7.10% का सालाना ब्याज और बेटिओं के नाम से प्रसिद्ध बचत योजना SSY पर 8.20% का ब्याज मिल रहा है।
किस योजना में कितना फायदा?
| खासियत | NSC (नेशनल सेविंग सर्टिफिकेट) | PPF (पब्लिक प्रोविडेंट फंड) | SSY (सुकन्या समृद्धि योजना) |
| कौन खाता खोल सकता है? | कोई भी इंडियन | कोई भी इंडियन | 10 साल से कम उम्र की बेटी के माता-पिता या गार्जियन |
| ब्याज कितना मिलेगा? | 7.7% | 7.1% | 8.2% |
| साल में कम से कम कितना पैसा डालना होगा? | ₹1,000 | ₹500 | ₹250 |
| साल में ज्यादा से ज्यादा कितना पैसा डाल सकते हैं? | कोई लिमिट नहीं (पर टैक्स में छूट सिर्फ ₹1.5 लाख तक ही मिलेगी) | ₹1.5 लाख | ₹1.5 लाख |
| कितने टाइम के लिए पैसा फँसेगा (लॉक-इन)? | 5 साल | 15 साल (बाद में इसे 5-5 साल करके आगे भी बढ़ा सकते हैं) | 21 साल या बेटी की शादी होने तक (पैसे सिर्फ 15 साल तक ही जमा करने हैं) |
| टैक्स में क्या फायदा है? (धारा 80C) | जो पैसा जमा किया उस पर छूट मिलेगी, लेकिन मिलने वाले ब्याज पर टैक्स लगेगा | पूरी तरह से टैक्स फ्री (EEE - यानी जमा, ब्याज और मैच्योरिटी सब पर टैक्स छूट) | पूरी तरह से टैक्स फ्री (EEE - यानी जमा, ब्याज और मैच्योरिटी सब पर टैक्स छूट) |
| क्या बीच में पैसा निकाल सकते हैं? | 5 साल पूरे होने से पहले नहीं (कुछ बहुत जरूरी वजहों को छोड़कर) | 7वें साल से थोड़ा-बहुत पैसा निकाल सकते हैं | बेटी के 18 साल के होने के बाद ही थोड़ा पैसा निकाल सकते हैं |
| यह किसके लिए सबसे बढ़िया है? | 5 साल (मीडियम टर्म) में फिक्स और पक्के रिटर्न के लिए | लंबे समय की सेविंग या बुढ़ापे (रिटायरमेंट) के लिए | बेटी के फ्यूचर (पढ़ाई या शादी) की सेविंग के लिए |
आपके लिए क्या सही?
अगर आपका गोल सिर्फ पांच साल का है तो आप नेशनल सेविंग सर्टिफिकेट में निवेश कर सकते हैं। लेकिन अगर आप बेटी की शादी या पढ़ाई के लिए पैसे बचाना चाहते हैं तो सुकन्या समृद्धि योजना बेस्टी रहेगी, क्योंकि यहां सबसे ज्यादा ब्याज मिल रहा है। वहीं 15 साल तक निवेश करने वालों के लिए पीपीएफ भी अच्छा ऑप्शन है।