'इतना खर्च क्यों करते हो', पति-पत्नी में पैसों की बचत पर होती है अनबन? ये 4 तरीके बनाएंगे अमीर और टेंशन फ्री!
कपल्स के बीच पैसों की बचत को लेकर होने वाली अनबन को सुलझाने के लिए वित्तीय प्रबंधन के तरीके के बारे में जानें।
पार्टनर के साथ पैसों की बचत पर अनबन? ये तरीके बनाएंगे आपको अमीर और टेंशन फ्री
HighLights
कपल्स के लिए वित्तीय प्रबंधन के प्रभावी तरीके।
50/30/20 नियम से बजट को व्यवस्थित करें।
इमरजेंसी फंड बनाएं, उच्च ब्याज कर्ज चुकाएं।
नई दिल्ली। राहुल और रोशनी की हाल ही में शादी हुई है। लेकिन दोनों के बीच पैसों की बचत को लेकर अक्सर अनबन होती रहती है। रोशनी को लगता है कि राहुल जरूरत से ज्यादा खर्च कर देते हैं। यदि आप भी पार्टनर हैं और पैसों की बचत न हो पाने की टेंशन से जूझ रहे हैं तो यहां दी गई टिप्स आपके काम आ सकती है...
एक मजबूत फाइनेंशियल नींव बनाने के लिए खुलकर बातचीत, साफ लक्ष्य की जरूरत होती है। एक कपल के तौर पर पैसे मैनेज करने का मतलब सिर्फ हिसाब-किताब करना नहीं, बल्कि जिंदगी की प्राथमिकताओं को एक-दूसरे के साथ तालमेल भी है।
शुरुआत करने के लिए यहां एक स्टेप-बाय-स्टेप तरीका और मशहूर 50/30/20 नियम 50% जरूरतें, 30% इच्छाएं या हॉबी, 20% बचत/निवेश पर आधारित एक घरेलू जिंदगी में काम आने वाला सॉलिड तरीका बताया जा रहा है।
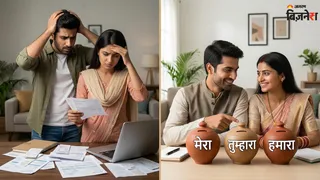
1. अपने अकाउंट्स को व्यवस्थित करें (आपका, मेरा और हमारा)
किराए, राशन और यूटिलिटी बिल जैसे साझा खर्चों के लिए। दोनों अपनी-अपनी इनकम के हिसाब से बराबर या अनुपात में पैसे जमा करते हैं। हर पार्टनर बिना किसी पछतावे के अपने पर्सनल खर्चों (जैसे शौक, अपनी शॉपिंग) के लिए अपना अलग अकाउंट रख सकता है। इमरजेंसी फंड, छुट्टियों या घर के डाउन पेमेंट जैसी चीजों के लिए अलग से फंड बनाएं।
2. अपने कैश फ्लो को ट्रैक करें (50/30/20 नियम)
अपने बजट को व्यवस्थित करने का एक आसान तरीका है अपनी कुल टेक-होम सैलरी को तीन हिस्सों में बांट लें।
जरूरतें (50%): जैसे घर का खर्च, राशन, हेल्थकेयर, ट्रांसपोर्टेशन, कम से कम कर्ज का भुगतान और यूटिलिटी बिल हो।
इच्छाएं (30%): बाहर खाना, मनोरंजन, सब्सक्रिप्शन और यात्रा हो।
बचत और कर्ज (20%): इमरजेंसी फंड बनाना, रिटायरमेंट के लिए निवेश करना और ज़्यादा ब्याज वाले कर्ज़ को तेजी से चुकाना हो।
3. इमरजेंसी फंड बनाएं
बड़े निवेश करने से पहले, हाई-यील्ड सेविंग्स अकाउंट (HYSA) में 3 से 6 महीने के ज़रूरी खर्चों के बराबर पैसे बचाने पर ध्यान दें। यह नौकरी जाने, मेडिकल इमरजेंसी या अचानक मरम्मत की ज़रूरत पड़ने पर एक सुरक्षा कवच का काम करता है, जिससे आपको ज़्यादा ब्याज वाले क्रेडिट कार्ड पर निर्भर नहीं रहना पड़ता।
4. ज्यादा ब्याज वाले कर्ज को चुकाएं
अगर आपमें से किसी पर क्रेडिट कार्ड का कर्ज़ या ज़्यादा ब्याज वाला पर्सनल लोन (आमतौर पर 7–8% से ज़्यादा) है, तो उसे चुकाने को प्राथमिकता दें। यह आपके पैसे पर गारंटीड ज्यादा रिटर्न पाने जैसा है, क्योंकि बकाया राशि रखने पर ब्याज का खर्च लगता है।