J&K Bank का शानदार प्रदर्शन, पहली तिमाही में 424 करोड़ रुपये का शुद्ध मुनाफा किया दर्ज
जेएंडके बैंक ने चालू वित्त वर्ष की पहली तिमाही में 424.18 करोड़ रुपये का शुद्ध लाभ दर्ज किया है। बैंक ...और पढ़ें
HighLights
पहली तिमाही में 424.18 करोड़ रुपये का शुद्ध लाभ दर्ज।
कुल कारोबार 3 ट्रिलियन रुपये के ऐतिहासिक आंकड़े को पार।
सकल एनपीए और शुद्ध एनपीए में उल्लेखनीय सुधार हुआ।
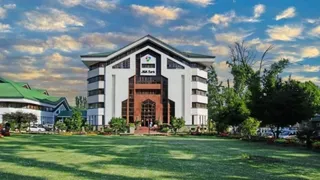
बिजनेस डेस्क, श्रीनगर। वित्तीय मोर्चे पर अपना स्थिर और मजबूत प्रदर्शन जारी रखते हुए, जेएंडके बैंक (J&K Bank) ने 30 जून 2026 को समाप्त हुई चालू वित्त वर्ष की पहली तिमाही के लिए 424.18 करोड़ रुपये का शुद्ध लाभ (Net Profit) दर्ज किया है। बैंक के निदेशक मंडल (Board of Directors) ने आज श्रीनगर स्थित कॉर्पोरेट मुख्यालय में आयोजित बैठक में इन त्रैमासिक आंकड़ों को मंजूरी प्रदान की।
3 ट्रिलियन का ऐतिहासिक आंकड़ा पार
बैंक ने अपनी मजबूत विकास दर बरकरार रखते हुए शानदार वृद्धि दर्ज की है। सालाना आधार पर (YoY) बैंक का अग्रिम (Advances) 25 प्रतिशत बढ़कर 1,30,503 करोड़ रुपये हो गया है, जबकि जमा (Deposits) में 17 प्रतिशत की वृद्धि के साथ यह 1,73,420 करोड़ रुपये तक पहुंच गया है। इन बेहतरीन आंकड़ों के दम पर, बैंक का कुल कारोबार 20 प्रतिशत से अधिक की स्वस्थ वृद्धि दर्ज करते हुए 3 ट्रिलियन रुपये (3 लाख करोड़ रुपये) के ऐतिहासिक मील के पत्थर को पार कर गया है। 30 जून 2026 तक बैंक का कुल कारोबार 3,03,923 करोड़ रुपये रहा।
इस ऐतिहासिक उपलब्धि पर बैंक के एमडी और सीईओ अमिताभ चटर्जी ने कहा कि कुल कारोबार में 3 ट्रिलियन रुपये का आंकड़ा पार करना बैंक की परिवर्तन यात्रा का एक और निर्णायक क्षण है। यह केवल आकार को नहीं, बल्कि ग्राहकों के गहरे विश्वास और हमारी विकास रणनीति के निरंतर कार्यान्वयन को दर्शाता है।
बेहतर परिचालन प्रदर्शन
समीक्षाधीन तिमाही के दौरान बैंक की शुद्ध ब्याज आय (NII) 2 प्रतिशत बढ़कर 1,497 करोड़ रुपये हो गई है, जो पिछले साल इसी अवधि में 1,465 करोड़ रुपये थी। वहीं, बैंक का शुद्ध ब्याज मार्जिन (NIM) 3.28 प्रतिशत रहा। बैंक का परिचालन लाभ सालाना आधार पर 4.5 प्रतिशत बढ़कर 703 करोड़ रुपये हो गया है। इसके अलावा, लागत-आय अनुपात (Cost-to-Income Ratio) 60.75 प्रतिशत से सुधरकर 58.90 प्रतिशत हो गया है, जो बैंक की बेहतर परिचालन दक्षता का प्रमाण है।
एमडी और सीईओ ने बताया कि पिछले 6 वर्षों में पहली बार ऐसा हुआ है कि वित्तीय वर्ष की पहली तिमाही में जमा राशि में क्रमिक वृद्धि (sequential growth) देखी गई है। हालांकि, उन्होंने यह भी माना कि पूरे बैंकिंग उद्योग में फंडिंग की उच्च लागत के कारण मार्जिन और मुनाफे पर थोड़ा दबाव रहा, लेकिन लंबी अवधि की रणनीतिक यात्रा के लिहाज से बैंक की स्थिति बेहद मजबूत है।
संपत्ति की गुणवत्ता में निरंतर सुधार
बैलेंस शीट को मजबूत करने पर बैंक के निरंतर ध्यान देने से एसेट क्वालिटी में काफी सुधार हुआ है:
सकल एनपीए (GNPA): 31 मार्च 2026 को दर्ज 2.50 प्रतिशत से घटकर अब 2.37 प्रतिशत रह गया है। (पिछले वर्ष की समान अवधि में यह 3.50 प्रतिशत था)।
शुद्ध एनपीए (NNPA): पिछली तिमाही के 0.64 प्रतिशत से सुधरकर 0.60 प्रतिशत पर आ गया है।
प्रोविजन कवरेज रेशियो (PCR): बैंक ने 90.53 प्रतिशत का मजबूत कवरेज रेशियो बनाए रखा है, जो पिछले वर्ष 90.09 प्रतिशत था। यह जोखिम प्रबंधन के प्रति बैंक के सुरक्षित दृष्टिकोण को दर्शाता है।
मजबूत पूंजी पर्याप्तता
नियामक आवश्यकताओं से काफी ऊपर रहते हुए बैंक का पूंजी पर्याप्तता अनुपात (CRAR) सालाना आधार पर सुधरकर 16.67 प्रतिशत हो गया है (पिछले वर्ष यह 15.98 प्रतिशत था)। मजबूत पूंजी आधार के साथ, बैंक अपनी भविष्य की विकास यात्रा, उभरते अवसरों को भुनाने और ग्राहकों की बदलती आकांक्षाओं को पूरा करने के लिए पूरी तरह तैयार है।